**万通金融中心 · 阜成门地铁上盖1441.6㎡整层出售 |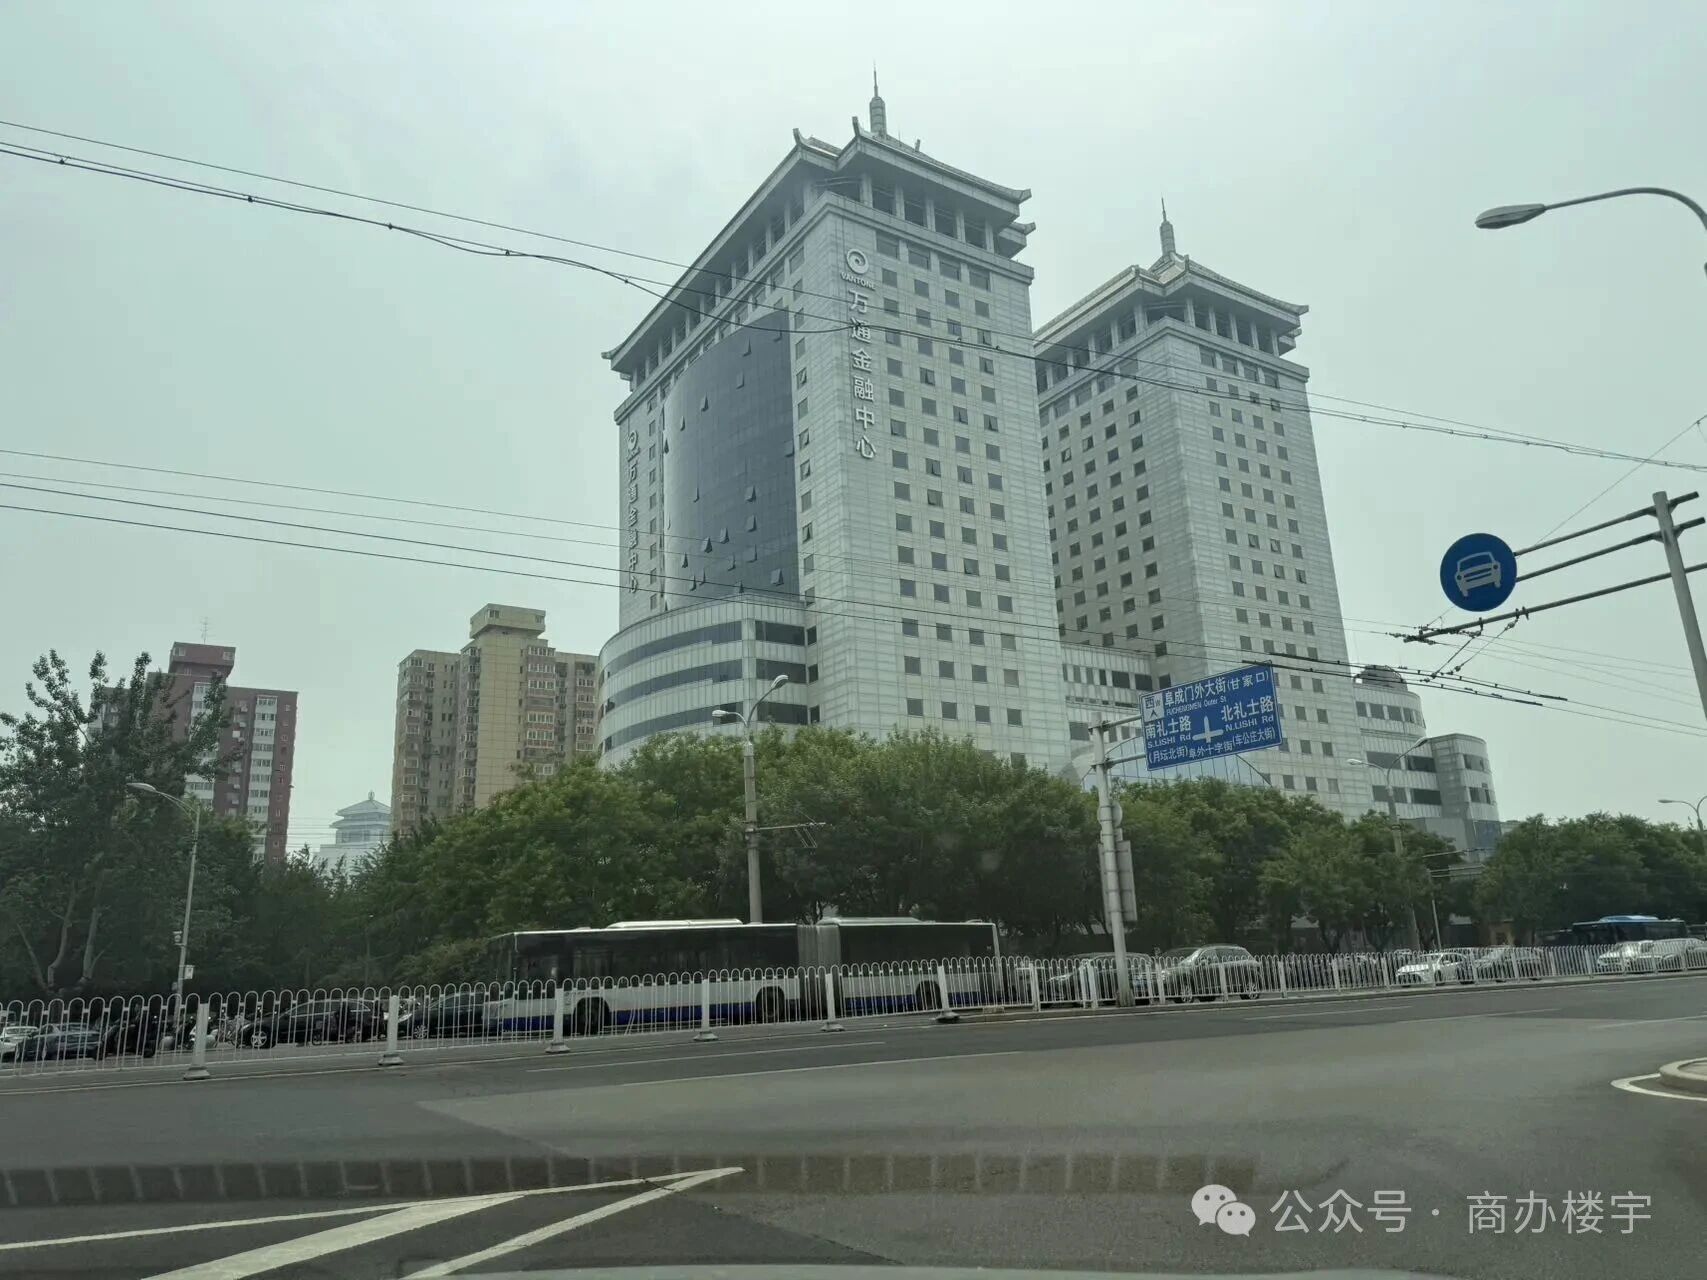 同一栋楼从1.3万/㎡到7万/㎡的报价光谱里,“面议”真正要拆开的不是单价,而是1996年竣工、2.6米净高、到2053年的产权年限,与“全新装修+地铁上盖”这两组条件之间,买家到底愿意为哪一端付钱**万通金融中心——西二环金融街阜成门地铁上盖整层写字楼产权出售
项目名称: 万通金融中心
推荐方: 商办租售中心(地势坤地产)
项目概览
万通金融中心位于西二环金融街核心辐射区,是阜成门地铁上盖的甲级写字楼项目。本次出售标的为中层整层1,441.6平方米,四面采光、全新装修,是金融街板块稀缺的可售整层写字楼资产。
楼宇基本信息
参数项 详情
项目名称 万通金融中心
出售面积 1,441.6㎡(整层)
楼层 中层
朝向 东南西北(四面采光)
物业费 28元/㎡/月(空置20元/㎡/月)
税费 各付各税
停车费 标准车位1,280元/月 / 大车位1,500元/月
临时停车 地上:首小时15元,之后12元/小时 / B2:12元/小时
车位数量 地上150个 + B2 285个
层高 2.6米
电费 1.18元/度
立项 办公
使用年限 1993.11.3 — 2053.11.2(剩余约27年)
竣工时间 1996年
结构 钢筋混凝土
装修状态 全新装修
区位与交通优势
地铁上盖: 地铁2号线阜成门站上盖,出站即达,零距离通勤
核心区位: 西二环金融街北延,紧邻金融街核心区、三里河政务区
地面交通: 紧邻西二环、阜成门外大街,驱车可快速通达金融街、三里河、中关村
周边配套: 金融街购物中心、阜外医院、北京展览馆、万通商圈等
建筑硬件与空间品质
参数项 详情
结构设计 钢筋混凝土结构
采光通风 东南西北四面采光
层高 2.6米
装修状态 全新装修,企业可快速入驻
使用率 超高使用率(具体可现场实测)
电梯配置 标准甲级写字楼电梯配置
车位充足 地上150个 + B2 285个,共435个车位
商务空间亮点
地铁上盖,2号线阜成门站直达,员工通勤极为便利
整层1,441.6㎡,企业独立性强,便于统一规划
东南西北四面采光,办公环境通透舒适
全新装修,企业可快速入驻,节省装修时间和成本
使用率超高,空间利用率在同类甲级写字楼中表现优异
金融街核心区位,商务氛围浓厚,品牌形象提升显著
税费各付各税,买方仅承担自身税费,交易成本清晰可控
关于地势坤地产
商办租售中心(地势坤地产) 深耕北京核心商圈商办选址服务近20年,熟悉金融街、西二环、三里河、国贸、CBD、丽泽等各大板块的写字楼租赁与大宗交易市场。我们提供从房源核验、实地勘测、交易谈判、合同风控到产权过户的全流程服务。
企业愿景: 科技永无止境,让企业选址,不止于此
新媒体矩阵: 商办租售中心、商办楼宇、楼咖、商办选址中心、楼宇办公、楼宇咖
欢迎来电咨询: 13811119290
官方网站: landkun.cn sbzszx.com
FAQ(常见问题解答)
Q1:万通金融中心本次整层出售是产权交易还是股权交易?
A:本次出售为产权交易,即直接办理不动产权过户,买方获得独立的不动产权证。产权交易方式权属清晰、资产独立,适合企业自用办公或长期持有。
Q2:税费"各付各税"具体是什么意思?买方需要承担哪些费用?
A:"各付各税"指买卖双方各自承担自己应缴的税费。买方需承担的主要税费为:
契税:3%(按成交价计算)
印花税:0.05%(按成交价计算)
不动产登记费、测绘费等少量行政规费
卖方承担增值税、土地增值税、企业所得税等卖方税费
注:具体税费标准以税务部门核定为准
Q3:1,441.6㎡整层的使用率大概是多少?
A:万通金融中心以超高使用率著称,整层使用率预计在75%-80%左右,在金融街板块甲级写字楼中属于领先水平。具体可现场实测核算。
Q4:全新装修包含哪些内容?是否可以直接入驻办公?
A:本次房源为全新装修,包含天花吊顶、地面铺设、墙面处理、中央空调系统、照明系统等基础装修,企业配备办公家具后即可直接入驻办公,无需额外投入装修成本。
Q5:物业费28元/㎡/月,空置时20元/㎡/月,这个政策如何理解?
A:物业费标准为28元/㎡/月,若该单元处于空置状态(未使用),物业费按20元/㎡/月优惠收取。企业实际入驻使用后恢复标准28元/㎡/月,该政策可有效降低空置期间的持有成本。
Q6:土地使用年限剩余约27年,到期后如何处理?
A:根据《民法典》相关规定,办公用地使用权到期后可依法自动续期,续期费用按届时国家政策执行。目前市场上同类写字楼交易中,剩余年限对资产价值和使用影响有限。
Q7:万通金融中心适合什么类型企业购买?
A:万通金融中心适合金融、保险、证券、基金、律所、咨询、科技、企业总部等类型企业购买自用。项目地处金融街核心辐射区,尤其适合金融及专业服务类企业。
Q8:周边同类型甲级写字楼出售竞品有哪些?
A:金融街及西二环板块同类型可售写字楼竞品包括:金融街中心、英蓝国际金融中心、远洋大厦、通泰大厦、甘家口大厦、京润大厦等。各项目在单价、面积、楼层、配套等方面各有差异,可同步安排对比看房。
Q9:大厦车位435个,是否充足?企业购买后能否保证车位使用?
A:大厦共435个车位(地上150个+B2 285个),车位配比在金融街板块属于充足水平。企业购买后可长期租赁车位,具体分配方案可在交易洽谈时确认。
Q10:层高2.6米,是否会影响办公舒适度?
A:2.6米层高为金融街板块甲级写字楼的标准层高,配合四面采光设计,实际办公空间感良好。若企业有特殊层高需求,可在看楼时实地感受。
Q11:购买后是否可以对外出租?租金预期如何?
A:可以对外出租。万通金融中心位于金融街核心区,周边企业租赁需求旺盛,当前同区域甲级写字楼租金水平约10-15元/㎡/天,购置后出租可获得稳定的租金回报。
欢迎来电咨询:13811119290
网站: landkun.cn sbzszx.com
地势坤地产新媒体矩阵: 商办租售中心、商办楼宇、楼咖、商办选址中心、楼宇办公、楼宇咖
企业愿景: 科技永无止境,让企业选址,不止于此
万通金融中心的出售报价,在2026年的渠道上呈现出一条几乎无法用“市场均价”概括的分布:**1200㎡整层报1.3万/㎡、总价1560万**,标注“半空置半出租、公司名下产权、处理公司资产”;186㎡散售单元报**2.x万/㎡、各付各税**;2000㎡大面积单元报**3.3万/㎡、总价6600万**;而市场端对万通中心挂牌价的描述是“喊价从**5.5万/㎡到7万/㎡**的都有”,同一栋楼、不同户型、楼层、装修和业主急迫程度,单价差出数倍。这组数字不能读作“万通到底值多少钱”,它指向的是一个更前置的事实:**这栋1996年竣工、50年产权至2053年、标准层净高2.6米、位于阜成门地铁上盖的甲级写字楼,它的定价没有一个可以被“板块均价”锚定的共识,每一个卖家的“面议”,本质上都是在邀请买家自己构建一套出价逻辑**。
本次1441.6㎡中层整层、东南西北全朝向、全新装修、使用率超高,它的“面议”需要被拆成两组条件来分别估值:**一组是“全新装修+地铁上盖+整层连续面积”带来的即期可使用性和进场速度**,另一组是**1996年楼龄、2.6米净高、至2053年的剩余产权年限在长期持有和退出时对应的折让**。买家愿意为第一组付多少钱、要求第二组折让多少,决定了这间整层应该站在1.3万到7万/㎡光谱的哪一个位置。
**一、使用率70%—80% × 1441.6㎡:约1009—1153㎡可使用面积,“超高使用率”在整层口径下是一个可以被验证的效率起点**
万通金融中心的使用率在公开渠道中有**70%**的主流基准,整层房源有**80%**的标注,个别散租单元甚至出现“100%”的披露但属于极少数非标准口径。**70%是标准层最稳定、最可复现的基准;整层租赁时,公共走道和电梯厅由单一租户独占,使用率向80%收敛是合理的**。1441.6㎡按70%折算,对应**实际可使用面积约1009㎡**;按80%折算,对应约**1153㎡**。用户描述的“使用率超高”,在整层口径下**大概率落在75%—80%区间**,以80%作为乐观锚点、70%作为保守锚点,可以为买家提供一个有上下限的效率框架。
但使用率在这栋楼的语境里,需要和**2.6米净高**一起看。2.6米净高在1996年建成的写字楼中属于常规水平,但在当前甲级写字楼的主流净高(2.8—3.0米)中处于**偏低的一端**。这意味着即使使用率达到80%,空间的开阔感受和垂直方向上的功能弹性(如高隔断、大型吊顶、夹层)仍然受到物理约束。**“超高使用率”的价值在于平面效率,不在于垂直空间**——买家如果是一家以工位密度和平面功能分区为核心诉求的企业,70%—80%的使用率配合整层连续面积,是有效的成本效率;如果企业对层高和空间气派感有较高权重,2.6米净高是一项需要在装修设计中主动管理的约束,而不是可以被使用率数字抵消的优势。
**二、“全新装修”与“地铁上盖”的即期价值,必须用“替代时间”和“全口径租金”来量化,而非当作标签叠加**
“全新装修”在这间整层上的实质价值,不是“省了一笔装修费”,而是**把从签约到投产之间的周期从3—6个月压缩到可以按周计**。万通金融中心B座和散租单元的租金报价分布在**3元—6.8元/㎡·天**区间,精装带家具的186㎡单元可至5元/㎡·天,含物业取暖的139㎡单元报6.8元/㎡·天。这间1441.6㎡整层“全新装修”的状态,对应的不是散租小面积的精装溢价,而是**整层连续面积+即租即用**的组合,在阜成门—金融街外溢带中属于**去化速度较快、租户等待成本较高**的品类。
“地铁2号线阜成门站上盖”是这栋楼最硬的通勤资产。2号线覆盖金融街、复兴门、西直门、东直门等核心节点,对于需要与金融街监管机构、金融机构保持高频对接的企业,**上盖意味着通勤的确定性和天气免疫性**。但需要诚实指出的是,万通金融中心的区位在**阜成门外**,而不是金融街内部。阜成门作为金融街北翼的外溢承接带,租金梯度与金融街核心区之间存在明确的落差:丰融国际近期市场参考价**9.5—11.0元/㎡·天**,金贸大厦**7.0—8.0元/㎡·天**,而万通散租主力在**5—6.5元/㎡·天**这一档,部分特价房源可至3—4元/㎡·天。**“地铁上盖”解决的是通勤效率,“阜成门外”决定的是租金天花板**——买家不应以金融街核心区的租金预期来倒推这间整层的售价,也不应因为“不在金融街内部”而低估它的通勤可达性。
**三、竞品坐标系:1.3万、2.x万、3.3万、5.5—7万/㎡,每一档对应的条件是什么,以及国润大厦2.5万/㎡提供的直接参照**
把万通这间1441.6㎡整层放入阜成门—金融街外溢带的出售序列中,**国润大厦整层1100㎡、单价2.5万/㎡、各付各税、部分空置随时入驻**,是面积段、交易方式和区位条件上最直接的对标。国润2.5万/㎡的位置,为万通整层提供了一个**可触摸的市场锚点**:如果万通的整层在楼层、装修和产权状态上与国润可比,2.5万/㎡附近是一个合理的谈判参照区间;如果万通的“全新装修+地铁上盖+80%使用率”三项条件相对国润形成明确优势,溢价空间存在,但**溢价的幅度需要由租金现金流来验证,而不是由挂牌情绪来决定**。
万通自身渠道上的价格分层,进一步说明了“一房一价”的幅度:**1.3万/㎡的1200㎡整层**对应的是“半空置半出租、公司名下产权、处理公司资产”的特殊交易场景,大概率包含租约、清租或交易结构上的复杂性,**不能直接作为1441.6㎡全新装修整层的定价基准**;**2.x万/㎡的186㎡散售**对应小面积、个人或公司产权、各付各税,与整层不在同一买家池;**3.3万/㎡的2000㎡**对应较大面积和特定楼层/装修条件;**5.5—7万/㎡**是市场端对万通中心部分房源的挂牌喊价,对应的是楼层、装修和业主预期的上沿,**需要以实际成交和租金回报来检验,而非默认它代表资产的“真实价值”**。**这间1441.6㎡整层的合理参照区间是2.2万—3.3万/㎡**,对应总价约**3172万—4757万元**,落点取决于**整层80%使用率和全新装修相对于散租和半空置房源的溢价、地铁上盖的即期通勤价值、以及2.6米净高和1996年楼龄在长期持有中应得的折让**。
**四、“各付各税”下,买方契税约95万—143万元,但卖方土地增值税的转嫁方式,才是“面议”全口径成本中最大的隐性变量**
用户明确税费条件为**“成交价各付各税”**,立项为办公,产权年限1993.11.3—2053.11.2,竣工1996年。在**资产交易(产权直接过户)** 的默认路径下,**买方**承担**契税(成交价3%)** 和**印花税(0.05%)** :以2.2万—3.3万/㎡、总价3172万—4757万元测算,契税约**95万—143万元**,印花税约**1.6万—2.4万元**,买方刚性税费合计约**97万—145万元**。这是买家确定要承担的现金支出,可以前置写入财务模型。
但“各付各税”在实操中并不自动等于“买方只承担契税和印花税”。**卖方在资产交易下涉及增值税及附加、土地增值税(增值额30%—60%四级超率累进)和企业所得税**,其中**土地增值税是量级最大、也最不可预测的一项**。万通金融中心1996年竣工,原始土地和建造成本对应的**历史成本较低**,经过近三十年的资产增值,卖方侧的土地增值税负担可能达到**数百万元至千万元级别**。在“各付各税”或“卖家净得价”的条款下,**卖方对净到手价的预期,会以两种方式影响买家的全口径成本**:如果卖方接受买家实付口径,总价本身已经反映了其税负安排;如果卖方要求净得,土增税负担会以隐性方式推高成交价或压缩议价空间。**买家在尽调阶段必须向卖方确认:这间1441.6㎡的产权持有主体是公司还是个人;原始取得成本凭证是否完整;卖方对“面议”的表述对应的是买家实付价还是卖家净得价**。在卖方侧税负的承担边界锁定之前,2.2万—3.3万/㎡的单价只是一个报价符号,还不是一个可决策的全口径成本数字。
**五、产权交易 vs 股权交易:公司名下产权为股权结构提供了理论空间,但“纯不动产壳”穿透风险需要被前置定价**
万通金融中心的产权性质为**50年综合/商业用地、公司名下产权**,渠道上整层房源明确标注“公司名下”。这意味着**资产交易是默认路径,但股权交易在理论上存在讨论空间**——如果卖方以持有该物业的公司主体持有资产,买家可以通过收购股权的方式承接不动产,理论上不触发土地增值税、增值税和契税。以3172万—4757万元的总价区间计,资产交易下买方前置契税和印花税约**97万—145万元**,股权结构把这笔现金支出后移或消除,这是它在大型商办交易中被使用的根本原因。
但股权交易在本案中的**风险敞口需要被诚实对待**。买方承接的是**目标公司的全部历史负债、对外担保、未决诉讼和税务欠缴**,对于一栋运营了近三十年、经历过万通地产开发、产权分散和业态更迭的写字楼,目标公司层面的历史合同、租赁关系和税务事项的尽调深度,不能被“物业本身看起来干净”所替代。更关键的边界在于**“纯不动产壳”的穿透风险**:如果目标公司的业务和人员已经清空、资产几乎只有这间1441.6㎡的写字楼,2026年的税务实践存在将名义股权转让**穿透认定为实质不动产转让、追缴30%—60%土地增值税**的逻辑。一栋1996年竣工、原始成本较低、增值额较大的老楼,恰恰是这种穿透风险**最需要被认真评估**的类型。**对于自用型买家,资产交易仍然是更干净的默认选项**——产权直接登记、债务隔离、税基重置,前置的契税成本换取的是权属的确定性;**对于投资型或对价差极度敏感的买家**,股权交易的税盾价值只有在目标公司**不是纯不动产壳**的前提下才具备讨论基础。**在目标公司的业务状态和负债结构未通过尽调确认之前,不宜预设股权路径一定优于资产交易。**
**FAQ | 关于万通金融中心1441.6㎡整层出售,买家最关心的几个问题**
**Q1:这宗标的走产权交易还是股权交易?买方和卖方分别涉及哪些税费?**
当前披露信息以**资产交易(产权直接过户)** 为默认路径,税费条件为“各付各税”,产权为公司名下50年综合/商业用地。**股权交易在理论上存在讨论空间**(公司名下产权),但并非当前交易框架下的确定选项。**资产交易**下,买方承担**契税(成交价3%)** 和**印花税(0.05%)**;以2.2万—3.3万/㎡、总价3172万—4757万元计,契税约**95万—143万元**,印花税约**1.6万—2.4万元**,合计约**97万—145万元**。卖方涉及**增值税及附加、土地增值税(增值额30%—60%超率累进)和企业所得税**。**“各付各税”不等于买方只承担契税和印花税**——卖方土增税的转嫁方式(买家实付价 vs 卖家净得价)才是全口径成本的决定性变量。如果卖方提出股权交易方案,需额外确认目标公司是否为“纯不动产壳”,纯壳股权转让存在被穿透追缴土地增值税的风险,**不宜在尽调前预设股权路径更优**。
**Q2:使用率是多少?1441.6㎡实际能用多少?2.6米净高在实际使用中影响有多大?**
万通金融中心主流使用率**70%**,整层房源可至**80%**(部分散租小面积有“100%”的非标准口径,不宜作为整层基准)。1441.6㎡按70%折算对应**实际可使用面积约1009㎡**,按80%折算对应约**1153㎡**。用户描述的“使用率超高”在整层口径下大概率落在**75%—80%**。**2.6米净高是这间整层的物理约束**:它不改变得房率的口径,但限制了高隔断、大型吊顶和夹层等垂直方向的改造弹性。对于以平面工位密度和功能分区为核心诉求的企业,70%—80%的使用率配合1441.6㎡整层连续面积是有效的;对于将“空间气派感”或垂直改造潜力置于较高权重的买家,2.6米净高需要在装修设计阶段主动管理,而非被使用率数字抵消。
**Q3:周边竞品出售项目有哪些?这间整层的“面议”应该锚在哪一档?**
**阜成门—金融街外溢带直接竞品**:**国润大厦**整层1100㎡、**2.5万/㎡各付各税**、部分空置随时入驻,是面积段和交易方式上最直接的可比锚点。**万通金融中心自身**的渠道报价覆盖**1.3万/㎡(1200㎡整层,半空置/公司资产特殊场景)、2.x万/㎡(186㎡散售)、3.3万/㎡(2000㎡大面积)、5.5—7万/㎡(市场挂牌上沿喊价)** ,这组光谱说明万通**没有统一的板块均价**,每一档对应不同的面积段、产权条件、装修状态和卖家预期。本次1441.6㎡全新装修整层的**合理参照区间是2.2万—3.3万/㎡**,总价约**3172万—4757万元**,落点取决于**整层+全新装修+地铁上盖**相对于散租和半空置房源的溢价,以及**1996年楼龄+2.6米净高+至2053年产权年限**在长期持有中应得的折让。**1.3万/㎡的整层报价不能直接作为全新装修整层的基准**,它对应的交易场景与本案不同。
**Q4:1996年竣工、产权至2053年,剩余年限对持有成本和退出意味着什么?**
产权年限**1993.11.3—2053.11.2**,以当前时点计剩余约**27年**。三项实质影响:**可抵押融资年限**——银行对商业物业抵押贷款的期限通常与剩余土地年限挂钩,27年剩余年限压缩了长期融资的空间;**折旧摊销周期**——剩余年限决定了资产在财务报表上的摊销节奏,影响持有期的账面成本;**未来退出的买家池**——剩余年限较短会缩小愿意接手的买家范围,尤其是对长期持有有需求的机构买家。在“面议”谈判中,**剩余年限是买家可以合理要求价格折让的谈判变量**,而非一个可以在签约后“发现”的隐性成本。建议在尽调阶段以不动产权证上的起止日期为准,并将剩余年限对应的折让纳入与国润大厦2.5万/㎡等竞品的横向比较。
**Q5:如果买入后出租,租金回报大概在什么水平?“全新装修”的空置风险怎么评估?**
万通金融中心散租租金分布在**3元—6.8元/㎡·天**,主力整层参考约**5—6.5元/㎡·天**,精装小面积可至5元/㎡·天,含物业取暖约6.8元/㎡·天。以1441.6㎡、5—6元/㎡·天估算,**满租年租金毛收入约263万—316万元**;以2.2万—3.3万/㎡、总价3172万—4757万元测算,**毛租金回报率约5.5%—10.0%**,具体取决于总价落点和实际租金水平。扣除物业费(28元/㎡·月,空置期20元/㎡·月)、空置期和持有税费后,净回报会显著下修。**“全新装修”降低了租户的进场门槛,但不消除整层1441.6㎡在阜成门带的去化周期**——买家应以“买入后需要多长的免租/去化期才能实现稳定出租”为核心假设来验证出价,而非用板块租金中位乘以面积直接倒推回报。如果买家是自用型,决策锚点应转向**在阜成门—金融街带购置同等面积整层并完成同等级装修的替代总成本**,而非租金回报率本身。
**欢迎来电咨询:13811119290**
**网站:landkun.cn | sbzszx.com**
**地势坤地产新媒体矩阵:商办租售中心 · 商办楼宇 · 楼咖 · 商办选址中心 · 楼宇办公 · 楼宇咖**
*地势坤地产企业愿景:科技永无止境,让企业选址,不止于此。*