**南银大厦 · 三元桥1558㎡整层出售 | 同一栋楼从1.5万到5.9万/㎡的报价光谱里,“面议”真正考验的是买家能不能把1558㎡从“大平层”重新读成“可被改写的产品”**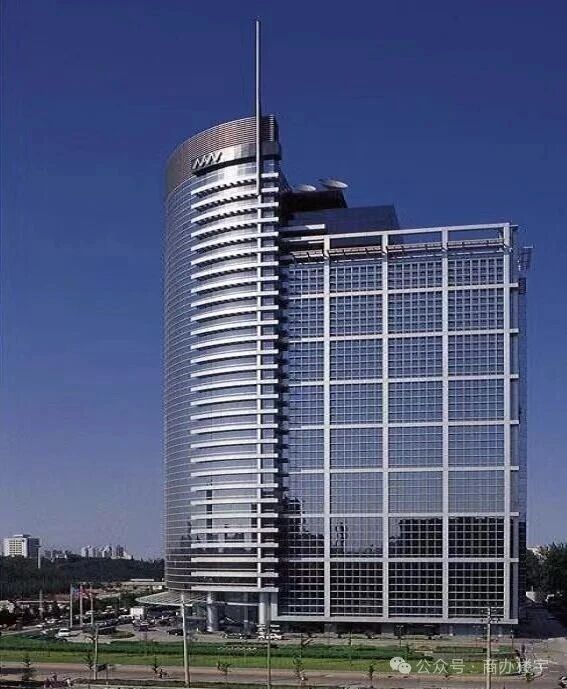
三元桥的写字楼出售市场,在2026年有一个容易被“国门商圈”标签掩盖的结构性事实:板块甲级写字楼空置率在**18%—22%**区间,与全市均值接近,新增供应极少,存量楼龄集中在15—30年。这意味着三元桥的出售定价,不是“新楼与旧楼的溢价竞争”,而是**同一批老牌甲级楼之间,用产权状态、交易方式和可改造空间来重新划分买家池**的竞争。南银大厦1996年落成、总建面约6.6万㎡、标准层约2375㎡、得房率约70%、物业费33元/㎡·月,是这场竞争中最典型的存量甲级样本之一。
这间1558㎡西南向整层,核心参数是清晰的:**精装、5个隔断(1会议室+1老板间+2办公室+1储物间)、开放区域至少可容纳12人办公、步行5分钟到10号线与首都机场线三元桥站**。它的“面议”报价,最诚实的锚点不在三元桥板块的挂牌均价里,而在**同一栋南银大厦内部那组从1.5万到5.9万/㎡的报价光谱**中——买家需要自己判断,这间1558㎡应该站在光谱的哪一段,以及它凭什么站在那一段。
**一、南银大厦内部的报价光谱:1.5万、2.75万、3.5万、4.5万、5.9万/㎡,分别对应什么产品逻辑**
同一栋楼、同一个地址,出售单价从**1.5万元/㎡**到**5.9万元/㎡**不等,这不是信息噪音,而是**面积段、产权状态、装修条件和交易方式**四把尺子同时切割出的真实分层。
**1.5万—2.75万/㎡的低位区间**,对应的通常是大面积整层/整栋、毛坯或旧装修、或特殊交易条件。南银大厦1996.7㎡整层(含12个产权车位)有**2.75万元/㎡**的产权交易报价,税费各付;1200㎡整层有**4.5万元/㎡**的公司产权实报实销口径,也有**1.5万元/㎡**的急售记录,大概率对应楼层、装修或交易条件的显著折让。**3.5万元/㎡**是南银大厦973.29㎡西南向房源的明确成交参考,税费约103.9万元,与本案的朝向和面积段最为接近。**5.9万元/㎡**对应的是1600㎡级、高区或特殊条件的顶层报价,属于该楼单价序列的上沿。
本案1558㎡整层、西南朝向、精装交付,**最合理的单价参照区间是3.2万—4.2万元/㎡**,对应总价约**4986万—6544万元**。这一位置的依据不是“三元桥板块均价是多少”,而是**973.29㎡西南向3.5万/㎡的成交锚点,加上整层连续性、精装现房和独立出入口条件应得的溢价,再减去楼龄和2.52米净高在估值中应得的折让**。如果卖方的“面议”起点显著高于4.5万/㎡,买家需要追问的是:这间房源的产权是否比公司产权实报实销口径更干净,装修是否属于可带走/可保留的高价值精装,以及交易方式是否避免了卖方税负转嫁;如果起点显著低于3万/㎡,则需要确认产权状态、土地年限和是否存在未披露的抵押或共有权人。
**二、1558㎡ × 70%使用率 = 约1091㎡可使用面积:5个隔断的配置,是一张“可被改写的底稿”而非“现成的总部”**
南银大厦的得房率集中在**70%**(部分口径70%—75%),1558㎡按70%折算对应**实际可使用面积约1091㎡**。在这个面积框架下,用户披露的配置——5个隔断、开放区域“至少可容纳12人”——传递出的信号是明确的:**当前的装修逻辑不是为一家中大型总部设计的,而是一个偏“小团队精装办公”的布局**。
约1091㎡的可使用面积,如果按中密度混合布局,本可以容纳**80—110个工位**、4—6间独立办公室和2—3间会议室。但现有5个隔断占用了相当比例的优质采光面和进深,开放区域仅留出12人级的工位区,意味着**剩余的可使用面积大概率沉淀在会议室、老板间和储物间的“超额尺寸”中,而非转化为工位产能**。对于一家50人以上的企业,这间房的精装状态**不是“即租即用”,而是“即买即改”**——买家支付的精装溢价,对应的是一个需要被重新规划的空间底稿,而不是一个可以直接搬入的总部。
但这恰恰构成了这间房源在买家池中的差异化定位。**需要独立老板间、会议室和少量私密办公空间、对工位数量要求不高、但看重三元桥地铁通勤和整层独立形象的小型专业服务机构**——律所、家族办公室、驻京代表处、投资机构的北京办公室——5个隔断的配置与他们的实际使用场景高度吻合,开放区12人的容量在一个10—20人规模的团队中并不构成瓶颈。**如果买家是50人以上的成长型企业或区域总部,5个隔断的改造成本(拆除/重建隔断、重新布线、消防调整)必须被前置计入出价模型**,精装的“即用性”在这一客群中会大幅折价。西南朝向和弧形幕墙带来的采光条件,是南银大厦在存量甲级楼中的一项物理加分,但它不改变隔断配置与目标客群之间的匹配关系。
**三、三元桥竞品坐标系:南银大厦的“面议”不能对标凤凰置地,也不应被远洋新干线的散售单价拖拽**
把1558㎡整层放入三元桥的出售竞品序列中,价格分层是清晰的,但**不同产品类型之间的比较需要克制**。
**凤凰置地广场**是三元桥出售序列中品牌和产品代际最靠上的竞品,整层约2000㎡、散售200㎡起,出售单价口径从**4.8万元/㎡**到**7.5万—8.5万元/㎡**不等,整栋参考8—12万元/㎡,华润运维和地铁上盖支撑其品牌溢价。凤凰置地的单价上沿远高于南银大厦,但两者在**楼龄(凤凰置地2011年左右 vs 南银1996年)、产品标准(净高、幕墙体系、机电配置)和物业管理品牌**上不在同一代际,南银大厦的买家不应以凤凰置地的挂牌价来“验证”自己的出价,反之亦然。
**远洋新干线**建成于2005年左右,整层约1500㎡,出售单价在**4.8万—5.5万元/㎡**区间,与南银大厦的面积段几乎完全重叠【12**天元港中心**与南银大厦同处三元桥核心,散售/整层报价在**2万—4万元/㎡**区间,整栋约2400㎡有2万元/㎡的记录,产品定位和楼龄条件与南银同属存量梯队,是**面积段和价格逻辑上最直接的可比锚点**。
本案的合理单价区间**3.2万—4.2万元/㎡**,在三元桥竞品梯度中处于**南银自身成交序列的中位、天元港的上沿、远洋新干线的下沿、凤凰置地的明显下方**。这个位置对应的是**三元桥地铁5分钟步行的通勤确定性(10号线+机场线)、整层1558㎡的连续性、西南向弧形幕墙的采光条件,与1996年楼龄、2.52米净高、5隔断非标准配置**之间的综合权衡。买家判断“面议”是否合理,锚点应是**全口径落地成本 ÷ 70%使用率对应的1091㎡可使用面积**,再对照南银自身973㎡西南向3.5万/㎡的成交参考和天元港整层的2万—4万/㎡区间,而非直接用凤凰置地的8万+或远洋新干线的5万+来倒推。
**四、资产交易的税费与持有成本:契税约150万—196万元,物业费33元/㎡·月,以及楼龄带来的年限折让**
用户未明确交易方式,南银大厦的出售在实操中**以资产交易(产权直接过户)为主流路径**,公司产权“实报实销”的口径也指向产权交易。买方在资产交易下的刚性税费是**契税(网签价3%)和印花税(0.05%)** :以3.2万—4.2万/㎡、总价4986万—6544万元测算,契税约**150万—196万元**,印花税约**2.5万—3.3万元**,合计约**152万—199万元**。卖方侧涉及增值税及附加、**土地增值税(增值额30%—60%超率累进)** 和企业所得税,在“各付各税”或“卖家净得价”条款下,卖方税负的转嫁幅度需要在谈判中识别,而非默认买方只承担契税和印花税。
持有成本方面,**物业费33元/㎡·月**在1558㎡整层对应月支出约**5.14万元**、年支出约**61.7万元**,这在三元桥存量甲级楼中属于中位水平,但买家需要将其与**两管制空调的运行时段(工作日08:30—18:30、周末10:00—17:00)** 一并纳入运营预算。加班空调的申请规则和计费方式、以及2.52米净高对吊顶和大型灯具布置的约束,是这间整层在**全口径持有成本**中不可跳过的两项变量。
**楼龄和土地剩余年限**是南银大厦定价中另一个需要被诚实面对的维度。大厦竣工年份在1996年和2004年两个口径间存在分歧,若以1996年计,办公50年产权对应的剩余年限约**20年**,商业40年产权的剩余年限更短。剩余年限直接影响**可抵押融资年限、折旧摊销周期和未来退出时的买家池**。在“面议”谈判中,**剩余年限是买家可以合理要求折让的谈判变量**,而非一个可以在签约后再“发现”的隐性成本。
**FAQ | 关于南银大厦1558㎡整层出售,买家最关心的几个问题**
**Q1:这套资产走产权交易还是股权交易?买方和卖方分别涉及哪些税费?**
当前披露信息以**资产交易(产权直接过户)** 为默认路径,南银大厦的出售记录中“公司产权实报实销”“各付各税”的口径均指向产权交易,**股权交易不是默认选项**。**买方**承担**契税(网签价3%)** 和**印花税(0.05%)** ;以3.2万—4.2万/㎡、总价4986万—6544万元计,契税约**150万—196万元**,印花税约**2.5万—3.3万元**,合计约**152万—199万元**。**卖方**涉及**增值税及附加、土地增值税(增值额30%—60%超率累进)和企业所得税**。买家需在合同中明确总价是“卖家净得价”还是“买家实付价”——如果卖方要求净得,其土增税和所得税负担会以隐性方式反映在成交价中,买方的全口径成本将高于“契税+印花税”的账面数字。如果卖方提出股权交易方案,需额外确认目标公司是否为“纯不动产壳”,纯壳股权转让存在被穿透追缴土地增值税的风险,**不宜在尽调前预设股权路径更优**。
**Q2:使用率是多少?1558㎡实际能用多少?5个隔断的配置适合多少人?**
南银大厦得房率约**70%**(部分口径70%—75%),1558㎡对应**实际可使用面积约1091㎡**。5个隔断(会议室+老板间+2办公室+储物间)和开放区12人的配置,**对应的实际办公场景是10—20人规模的精装小团队**,而非中大型总部的满员布局。约1091㎡的可使用面积在中密度混合布局下本可容纳80—110个工位,现有装修将相当部分面积沉淀在独立空间和超额尺寸的隔断中。**买家如果属于小型专业服务机构、驻京代表处或投资机构办公室**,当前配置与使用场景高度吻合,精装溢价是合理的;**如果属于50人以上的成长型企业或区域总部**,5个隔断的拆改成本(隔断拆除/重建、布线调整、消防报审)必须前置计入出价模型,精装的“即用性”在这一客群中应大幅折价。具体平面尺寸和隔断的实际占用面积以现场踏勘为准。
**Q3:周边竞品出售项目有哪些?南银大厦的“面议”应该锚在哪一档?**
**三元桥整层出售竞品**:**凤凰置地广场**整层约2000㎡,出售单价**4.8万—8.5万元/㎡**,整栋参考8—12万元/㎡,2011年左右建成、华润运维,品牌和代际上沿;**远洋新干线**整层约1500㎡,单价**4.8万—5.5万元/㎡**,2005年左右建成,面积段与本案重叠;**天元港中心**整层约2400㎡,单价**2万—4万元/㎡**,与南银同属三元桥存量梯队,是最直接的可比锚点。**南银大厦自身**的出售记录覆盖1.5万—5.9万元/㎡,其中**973.29㎡西南向3.5万元/㎡**是与本案朝向和面积段最接近的成交参考。本案的合理参照区间是**3.2万—4.2万元/㎡**,锚点是**全口径落地成本÷70%使用率对应的1091㎡可使用面积**,并对照南银973㎡3.5万/㎡和天元港2万—4万/㎡的区间,而非用凤凰置地的8万+或远洋新干线的5万+来倒推。
**Q4:33元/㎡·月的物业费之外,还有哪些持有成本需要前置测算?**
物业费33元/㎡·月对应1558㎡整层**月支出约5.14万元、年支出约61.7万元**。持有成本中需要单独确认的变量包括:**空调系统为两管制,运行时段为工作日08:30—18:30、周末10:00—17:00**,超出时段的加班空调申请规则和计费方式直接影响常态化加班团队的年度运营成本;**净高2.52米**对吊顶高度、大型灯具和隔断高度的约束,需要在空间设计阶段纳入考量;**土地剩余年限**(若按1996年竣工计,办公剩余约20年)影响抵押融资年限和折旧周期,是持有成本模型中的长期变量。建议在尽调阶段要求卖方提供**物业服务合同、空调运行规则书面说明和不动产权证上的土地起止日期**,将这三项从“口头信息”转化为可写入模型的确定参数。
**Q5:三元桥空置率18%—22%,现在买这间整层的议价窗口怎么判断?**
三元桥板块空置率**18%—22%**,新增供应极少,存量去化节奏平缓,买方整体具备协商空间,但本案的议价逻辑**不完全跟随板块空置率**。南银大厦1558㎡整层的出售供给在楼内并非高频——9F—25F为开发商自持、整体管理水平较高,可售整层的释放节奏受业主自身资产安排影响,而非单纯由市场空置率驱动。**谈判焦点应放在三个可量化的变量上**:**剩余土地年限在总价中的折让幅度**、**5隔断配置相对于买家实际使用需求的改造成本是否被计入价格**、以及**卖方在“各付各税”或“净得价”之间的选择所对应的全口径成本差异**。买家不应以三元桥空置率18%—22%为唯一筹码去压单价,而应以**南银自身973㎡3.5万/㎡的成交参考、天元港2万—4万/㎡的整层区间和本案1091㎡可使用面积**为基础,构建一个可验证的全口径出价模型,再与卖方就条款和交易结构进行协商。
**欢迎来电咨询:13811119290**
**网站:landkun.cn | sbzszx.com**
**地势坤地产新媒体矩阵:商办租售中心 · 商办楼宇 · 楼咖 · 商办选址中心 · 楼宇办公 · 楼宇咖**
*地势坤地产企业愿景:科技永无止境,让企业选址,不止于此。*