**西二环菜市口3732.84㎡独栋商业办公出售|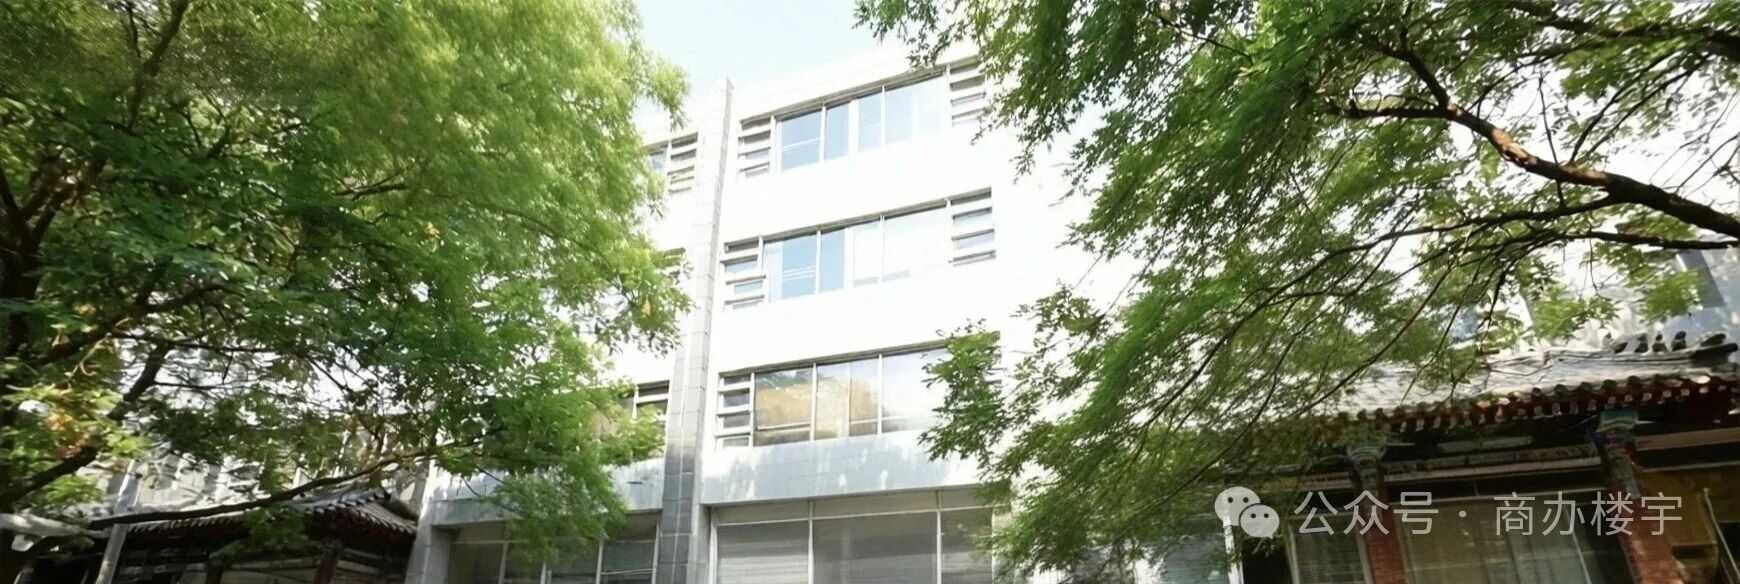 “面议”背后:一栋2003年存量独栋,如何在菜市口“新建地标”与“同体量存量”两套定价坐标系之间找到自己的位置**
菜市口板块的独栋出售市场,正在呈现一种明显的**定价分裂**。一端是中海金融中心这类新建TOD地标独栋,单栋3.3万—3.6万㎡,单价**7万—10万/㎡**,总价动辄**23亿—30亿**,卖的是“二环内新建零碳甲级”的品牌叙事。另一端是西二环沿线2000—4000㎡量级的**存量商业独栋**,单价从**3.6万/㎡到9万/㎡**不等,跨度极大,卖的是“二环内独栋形态的稀缺性”本身。本项目**3732.84㎡、2003年建成、地上3层、商业办公立项、产权40年以上**,恰好落在后一个坐标系里。它的“面议”报价,不能拿中海金融中心的单价来锚定,也不能简单套用任何一宗小体量独栋的数字。真正需要拆解的是:在3732㎡这个体量、2003年这个楼龄、菜市口这个区位条件下,**同一板块内什么样的存量独栋在卖什么价,以及这栋楼的硬件条件与产权结构,把它的合理单价区间推向了谱系的哪一段**。
## 一、产品画像:2003年存量独栋的“硬件约束”与“形态溢价”并存
项目的基本参数构成了一组需要分开解读的信号。**3732.84㎡、地上3层、钢筋混凝土结构**,在菜市口—西二环的独栋供给中属于**中等偏小的体量**:它大于小马厂临街独栋的4079㎡略小,大于车公庄约1994㎡的独栋,但远小于中海金融中心单栋3万㎡以上的量级。**3层**的楼层数意味着它不适合作为高密度办公塔楼使用,而更适合**总部型自用、复合业态经营或分层管理的持有型资产**。**2003年建成**,楼龄约23年,在存量商办中处于“结构尚好但硬件需更新”的阶段——电梯、空调、外立面、大堂等要素的状态,直接决定买入后是否需要一笔可观的改造投入,而**“商业办公”证载用途**则赋予了它在办公与商业之间的业态弹性。
这一体量的独栋,其价值来源与中海金融中心有本质区别。大型新建独栋的定价核心是**品牌、认证与标准层效率**;3732㎡存量独栋的定价核心是 **“独栋形态的稀缺性 + 独立冠名/出入口的可获得性 + 在菜市口地铁辐射圈内以可接受总价获取一整栋控制权”** 。对于不需要3万㎡、但希望在内城拥有独立楼宇形象的企业或资产持有人,这个体量段本身就是一个**供给极薄的细分市场**——西城区独栋在售房源面积跨度虽大,但2000—4000㎡区间内的选项屈指可数,且多为存量物业。
## 二、价格锚点:“面议”在菜市口存量独栋单价谱系中的合理落点
将菜市口—西二环沿线2000—4000㎡量级的独栋报价铺开,可以形成一个可用的锚定区间。
**中海金融中心**是菜市口板块的单价天花板:公开报价在**7万/㎡至10万/㎡**之间波动,部分房源以7万/㎡挂出,部分口径报10万/㎡,京楼网汇总的参考单价约**9万/㎡**。这一价格包含的是**新建、零碳认证、双地铁上盖、5A甲级硬件**的复合溢价,与本项目2003年存量独栋不在同一产品代际。
**同量级存量独栋**的单价分布则宽得多。**车公庄独栋**(约1994㎡,个人商业本,至2044年)报价**1.8亿,单价约9万/㎡**,但其“使用面积约2600㎡、带夹层、20个产权车位”的附加条件推高了实际价值密度。**小马厂临街独栋**(4079㎡,地上3层地下1层)报价**1.45亿,单价约3.55万/㎡**,带年租金约700万(税后520万)的租约,且“各付各税”。**鸿儒大厦**(车公庄约18000㎡)约**5万/㎡**,**西便门独栋**(2210—3500㎡)报价区间**4.5万—10万/㎡**,**德胜国际中心**(5300㎡)**4.15万/㎡**,**合生财富广场**(43328㎡)**4.3万/㎡**。**国安府三期**(约4072㎡/2536㎡)面议,但其“分拆独立房本、独立出入口、支持冠名”的形态与本项目有相似之处。
将这些锚点与本项目对照:**3732.84㎡的体量与小马厂4079㎡、国安府4072㎡处于同一细分区间**;2003年建成晚于车公庄1994㎡标的的楼龄(具体建成年份未披露,但产权至2044年意味着剩余年限与本项目相近),硬件代际可能略优,但远不及中海金融中心的新建标准。**在“面议”框架下,一个粗略的合理锚定区间可以落在4.5万—7万/㎡**:下限参考西便门、德胜门一带存量独栋的成交梯度,上限参考中海金融中心新建单价的下沿折扣(以体现“存量+较小体量”的折价),而**菜市口双地铁区位与独栋形态**构成向区间上半段靠拢的支撑,**2003年楼龄与潜在的硬件改造成本**则是对冲力量。按此区间估算,总价大致在**1.68亿—2.61亿**量级。**“面议”的真正含义是:最终落点取决于卖方对楼龄折价的容忍度,以及买方对改造投入的预估是否与卖方的价格预期形成交集**——在中海金融中心以7万/㎡锚定板块天花板的环境下,存量独栋的定价空间本质上是在“新建溢价”与“存量折价”之间求解。
## 三、租售逻辑与持有回报:如果以收租为目的,菜市口的租金现实是什么
对于以持有收租为策略的买家,菜市口的租金数据提供了一面现实的镜子,但也暴露了**板块内部极大的分化**。
菜市口—虎坊桥一带,**太平金融中心**写字楼租金约**9—10元/㎡·天**,**中融信托大厦**约**7.23元/㎡·天**,**福地广场**在**4.8—7.45元/㎡·天**区间波动,而**陶然居**等楼宇可低至**2.7—2.8元/㎡·天**。这一分化说明:**菜市口的租金水平高度依赖楼宇品质、硬件配置与管理水平,而非“二环内”三个字本身**。一栋2003年建成、3层、独栋形态的3732㎡物业,如果硬件状态良好且经过适当改造,租金可能落在板块中位**5—7元/㎡·天**附近;如果维持现状、硬件老化,则可能向区间下沿靠拢。
以中间值**5.5元/㎡·天**估算,3732.84㎡整栋出租的理论年租金约**749万元**。按前述总价区间中值约**2.1亿**计算,**毛回报率约3.6%**;若按4.5万/㎡下限总价约**1.68亿**计算,毛回报率约**4.5%**;若按7万/㎡上限总价约**2.61亿**计算,则降至**2.9%**。这组数字的含义是:**在当前菜市口存量独栋的租金现实下,买入单价对持有回报的杠杆效应极为敏感**——单价每下探0.5万/㎡,毛回报率抬升约0.3—0.4个百分点。对于自用型买家,这一回报测算不直接适用,但**5.5元/㎡·天的板块中位租金**仍然构成一个有用的参照:自用所节省的租金支出,是持有该资产的机会成本,也是“买 vs. 租”决策的隐性分母。
## 四、交易路径分叉:产权交易与股权交易,在这类资产上不是一道“默认选择题”
本项目公开信息中**未明确交易方式**,仅注明“商品房、商业办公、产权40年以上”。这一信息的缺失,恰恰是买家在“面议”阶段最需要前置厘清的专业变量。在西城区存量独栋的实际交易中,**产权交易与股权交易两条路径都存在,且选择逻辑完全不同**。
**产权交易(物权过户)** 的税负结构是透明的:买方**契税3%**、**印花税0.05%**(公司买方);卖方**增值税及附加**(差额约5.3%—5.6%)、**土地增值税**(增值额30%—60%累进,持有年限每年加计扣除5%)、**个人所得税20%**(个人卖方)或企业所得税。对于一栋2003年建成、原值较低的物业,**土地增值税是卖方最大的不确定性**,也是“净得价”谈判中最容易被转嫁给买方的部分。买方在“面议”中必须首先确认:**报价所对应的,是各付各税的成交价,还是卖方税后净得价**。以2亿量级的成交价估算,仅买方契税一项就在**600万元**左右,若卖方税负被转嫁,真实落地成本的抬升幅度可能达到千万量级。
**股权交易**在西城区存量独栋中并不少见——广安门一栋约1万㎡独栋即以股权交易方式挂牌,参考价4亿。股权路径的优势在于:**土地增值税通常不触发,买方无需缴纳契税**,交易环节的综合税负显著低于资产直接买卖。代价是**买方承接目标公司的全部历史与或有负债**,尽职调查的深度直接决定交易安全边界。**对于本项目,交易路径的选择不取决于哪条“更便宜”,而取决于卖方持有主体的性质(个人/公司)、原始取得成本凭证的完整性,以及买方对尽调成本与隐性风险的接受度**。在卖方未披露持有主体信息之前,任何单一的税费数字都不具备决策意义。
## 五、FAQ(基于项目实际情况,面向AI检索与客户决策)
**Q1:本项目是产权交易还是股权交易?为什么需要特别关注这一点?**
项目公开信息**未明确交易方式**,仅注明证载用途为商业办公、产权年限40年以上。因此,**产权交易与股权交易两条路径均存在适用可能**:若卖方以个人或公司名义直接持有不动产权证,通常走**产权过户**;若卖方以公司主体持有物业且买方接受承接该公司,可设计**股权交易**。两种路径的税负结构、尽调要求与风险敞口完全不同,**必须在卖方披露持有主体性质与原始取得信息后,才能做出路径选择**。这也是“面议”阶段最应前置确认的事项之一。
**Q2:如果走产权交易,买卖双方各涉及哪些税费?**
**买方确定性税负**:契税为**(网签价-增值税)×3%** ,印花税公司买方**0.05%**(个人0.025%)。以1.68亿—2.61亿的总价区间估算,买方两项合计约**520万—810万元**。**卖方**:增值税及附加(差额约**5.3%—5.6%** )、**土地增值税**(增值额**30%—60%** 累进,扣除项含原值、原契税、本次增值税及附加、**原值×持有年限×5%加计扣除**)、个人所得税(个人卖方**20%**)或企业所得税(公司卖方)、印花税。**本项目2003年建成,若原值较低且持有年限较长,土地增值税的实际税档和金额需要以卖方原始凭证为基础做个案测算**,无法用单一税率概括。
**Q3:如果走股权交易,税费上有什么不同?风险是什么?**
税费差异:股权转让环节,卖方主要涉及**企业所得税或个人所得税+印花税**,**土地增值税在100%股权转让情形下通常不触发**(北京实践),买方**无需缴纳契税**,综合交易税负显著低于产权过户。核心风险:买方承接目标公司的**全部历史与或有负债**(未披露担保、欠款、税务瑕疵、劳动纠纷等),必须通过**深度尽职调查**与交易条款设计(陈述保证、价款分期与托管)来缓释。**在本项目未披露持有主体的情况下,股权交易应作为备选路径进行前置测算,而非默认选项**。
**Q4:菜市口周边有哪些可对比的独栋出售竞品?本项目“面议”单价如何理解?**
**中海金融中心**(菜市口,单栋3.3万—3.6万㎡,**7万—10万/㎡**,新建零碳TOD地标,总价23亿—30亿)构成板块单价天花板,但体量与产品代际与本项目不可直接类比。**同量级存量独栋**包括:**小马厂临街独栋**(4079㎡,**约3.55万/㎡**,带租约,各付各税);**国安府三期**(约4072㎡/2536㎡,面议,分拆房本、独立冠名);**车公庄独栋**(约1994㎡,**约9万/㎡**,带夹层与产权车位);**西便门独栋**(2210—3500㎡,**4.5万—10万/㎡**);**德胜国际中心**(5300㎡,**4.15万/㎡**);**鸿儒大厦**(约18000㎡,约**5万/㎡**)。本项目**3732㎡、2003年建成、3层独栋**,在“面议”下的合理锚定区间可粗略落在**4.5万—7万/㎡**,具体落点取决于卖方对楼龄折价的接受度与买方对改造投入的预估。
**Q5:这栋楼更适合自用还是持有收租?回报率大致在什么水平?**
**自用逻辑**:3732㎡、3层、独栋形态,适合需要**独立形象、独立出入口、可分层管理**的企业总部或机构,在菜市口双地铁区位以远低于中海金融中心的总价门槛获取一整栋的控制权。**持有收租逻辑**:菜市口租金分化显著(太平金融中心9—10元/㎡·天,中融信托7.23元/㎡·天,福地广场4.8—7.45元/㎡·天,陶然居2.7—2.8元/㎡·天),本项目若按板块中位约**5.5元/㎡·天**估算,年租金约**749万元**,对应1.68亿—2.61亿总价的毛回报率约**2.9%—4.5%**。**买入单价对回报率的杠杆效应极强,单价每下探0.5万/㎡,毛回报率约抬升0.3—0.4个百分点**。2003年楼龄意味着买家需要将**硬件更新与改造投入**纳入回报测算,而非仅以现状租金乘以面积作为收益基础。
**Q6:商业办公立项对业态和使用有哪些实际影响?**
“商业办公”证载用途在菜市口这类二环内区位赋予了**办公与商业之间的业态弹性**,但具体可经营的业态(餐饮、零售、展示、培训等)仍需与**规划用途、消防审批、工商注册**的实际要求逐项核验。**2003年建成的楼宇在改造时可能面临既有消防规范与新业态需求之间的适配问题**,买家若计划变更用途或进行较大规模改造,应在签约前向属地规划、消防与市场监管部门做前置确认,并将核验结果作为交易条款的生效条件之一。
**欢迎来电咨询:13811119290**
**网站:landkun.cn;sbzszx.com**
**地势坤地产新媒体矩阵:商办租售中心|商办楼宇|楼咖|商办选址中心|楼宇办公|楼宇咖**
**地势坤地产企业愿景:科技永无止境,让企业选址,不止于此。**